مهاجرت سرمایهگذاری: با پاسخ
اقامت مالیاتی چیست و چه تفاوتی با تابعیت دارد؟
اقامت مالیاتی با آزمونهای حضور فیزیکی و محتوای واقعی در یک حوزه قضایی تعیین میشود؛ تابعیت با گذرنامه و ملیت. این دو در تقریباً همه حوزههای قضایی از نظر حقوقی مستقلاند. دریافت پاسپورت CBI بهتنهایی اقامت مالیاتی را در کشور صادرکننده ایجاد نمیکند. استثنا ایالات متحده است که بهطور منحصربهفرد شهروندان خود را فارغ از محل اقامت فیزیکی بر درآمد جهانی مشمول مالیات میکند.
اقامت مالیاتی و تابعیت در تقریباً همه حوزههای قضایی مفاهیمی حقوقی و متمایزند. تابعیت با ملیت تعیین میشود؛ معمولاً از طریق تولد، نسب یا تابعیت اکتسابی (از جمله CBI). اقامت مالیاتی با حضور فیزیکی در یک حوزه قضایی (معمولاً 183 روز یا بیشتر در سال)، آزمونهای محتوای واقعی (گواهی اقامت مالیاتی، نشانی ثبتشده، فعالیت بانکی) و آزمونهای پیوند (محل زندگی خانواده، محل انجام کار، محل نگهداری داراییها) تعیین میشود. این دو بر هم اثر میگذارند اما بهطور خودکار دنبال یکدیگر نیستند. دریافت پاسپورت CBI بهتنهایی اقامت مالیاتی را در کشور صادرکننده ایجاد نمیکند؛ شهروندان CBI کارائیب که در جای دیگری زندگی میکنند هیچ تعهد مالیاتی در کارائیب ندارند و شهروندان CBI مالت تنها در صورتی مشمول مالیات مالت میشوند که آزمونهای اقامت مالیاتی مالت را بهطور مستقل احراز کنند. استثنا ایالات متحده است که بهطور منحصربهفرد شهروندان خود را فارغ از محل اقامت فیزیکی بر درآمد جهانی مشمول مالیات میکند. چشمپوشی از تابعیت آمریکا تنها راه خروج کامل از مواجهه مالیاتی آمریکاست (با رعایت ملاحظات مالیات خروج طبق IRC §877A برای مهاجران مشمول). برای مشتریان غیرآمریکایی، مهاجرت سرمایهگذاری اساساً ابزاری برای تحرک است که میتواند با تغییر جداگانه اقامت مالیاتی همراه شود. مقصدهای اصلی تغییر اقامت مالیاتی عبارتاند از: امارات (مالیات بر درآمد شخصی 0% با محتوای واقعی)، سنگاپور (نظام سرزمینی)، پرتغال (NHR-2.0 برای درآمد با منشأ خارجی) و سوئیس (رژیم مالیات مقطوع). تغییر اقامت مالیاتی مستلزم احراز آزمونهای حوزه قضایی مقصد و همچنین احراز آزمونهای عدماقامت در حوزه قضایی مبدأ است؛ هر دو شرط برای تغییر مؤثر لازم است.
۳ برنامه مرتبط با این پاسخ
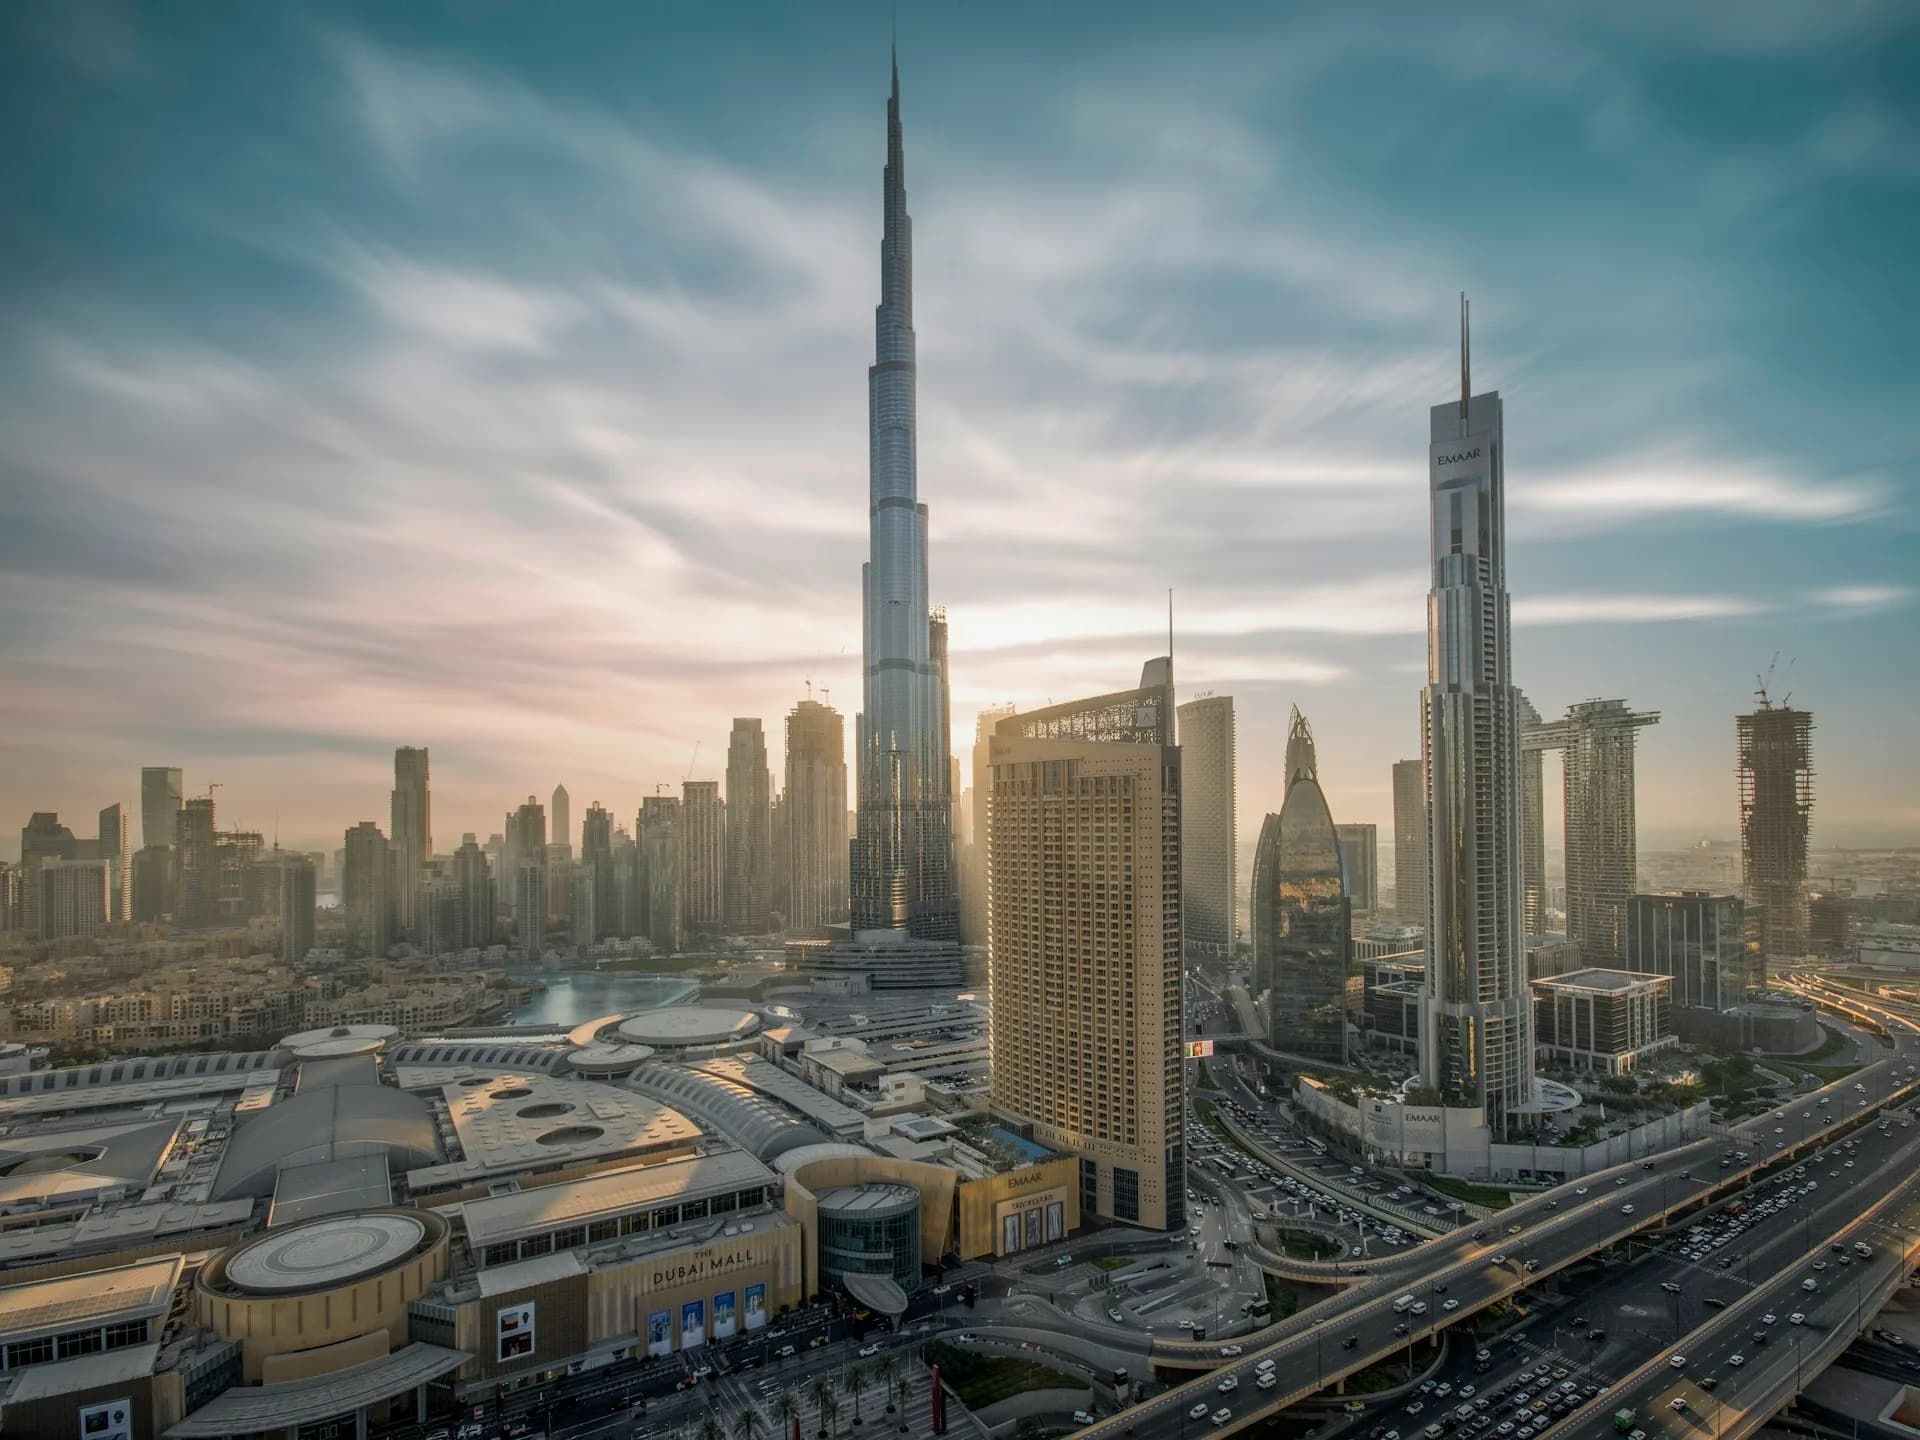

امارات
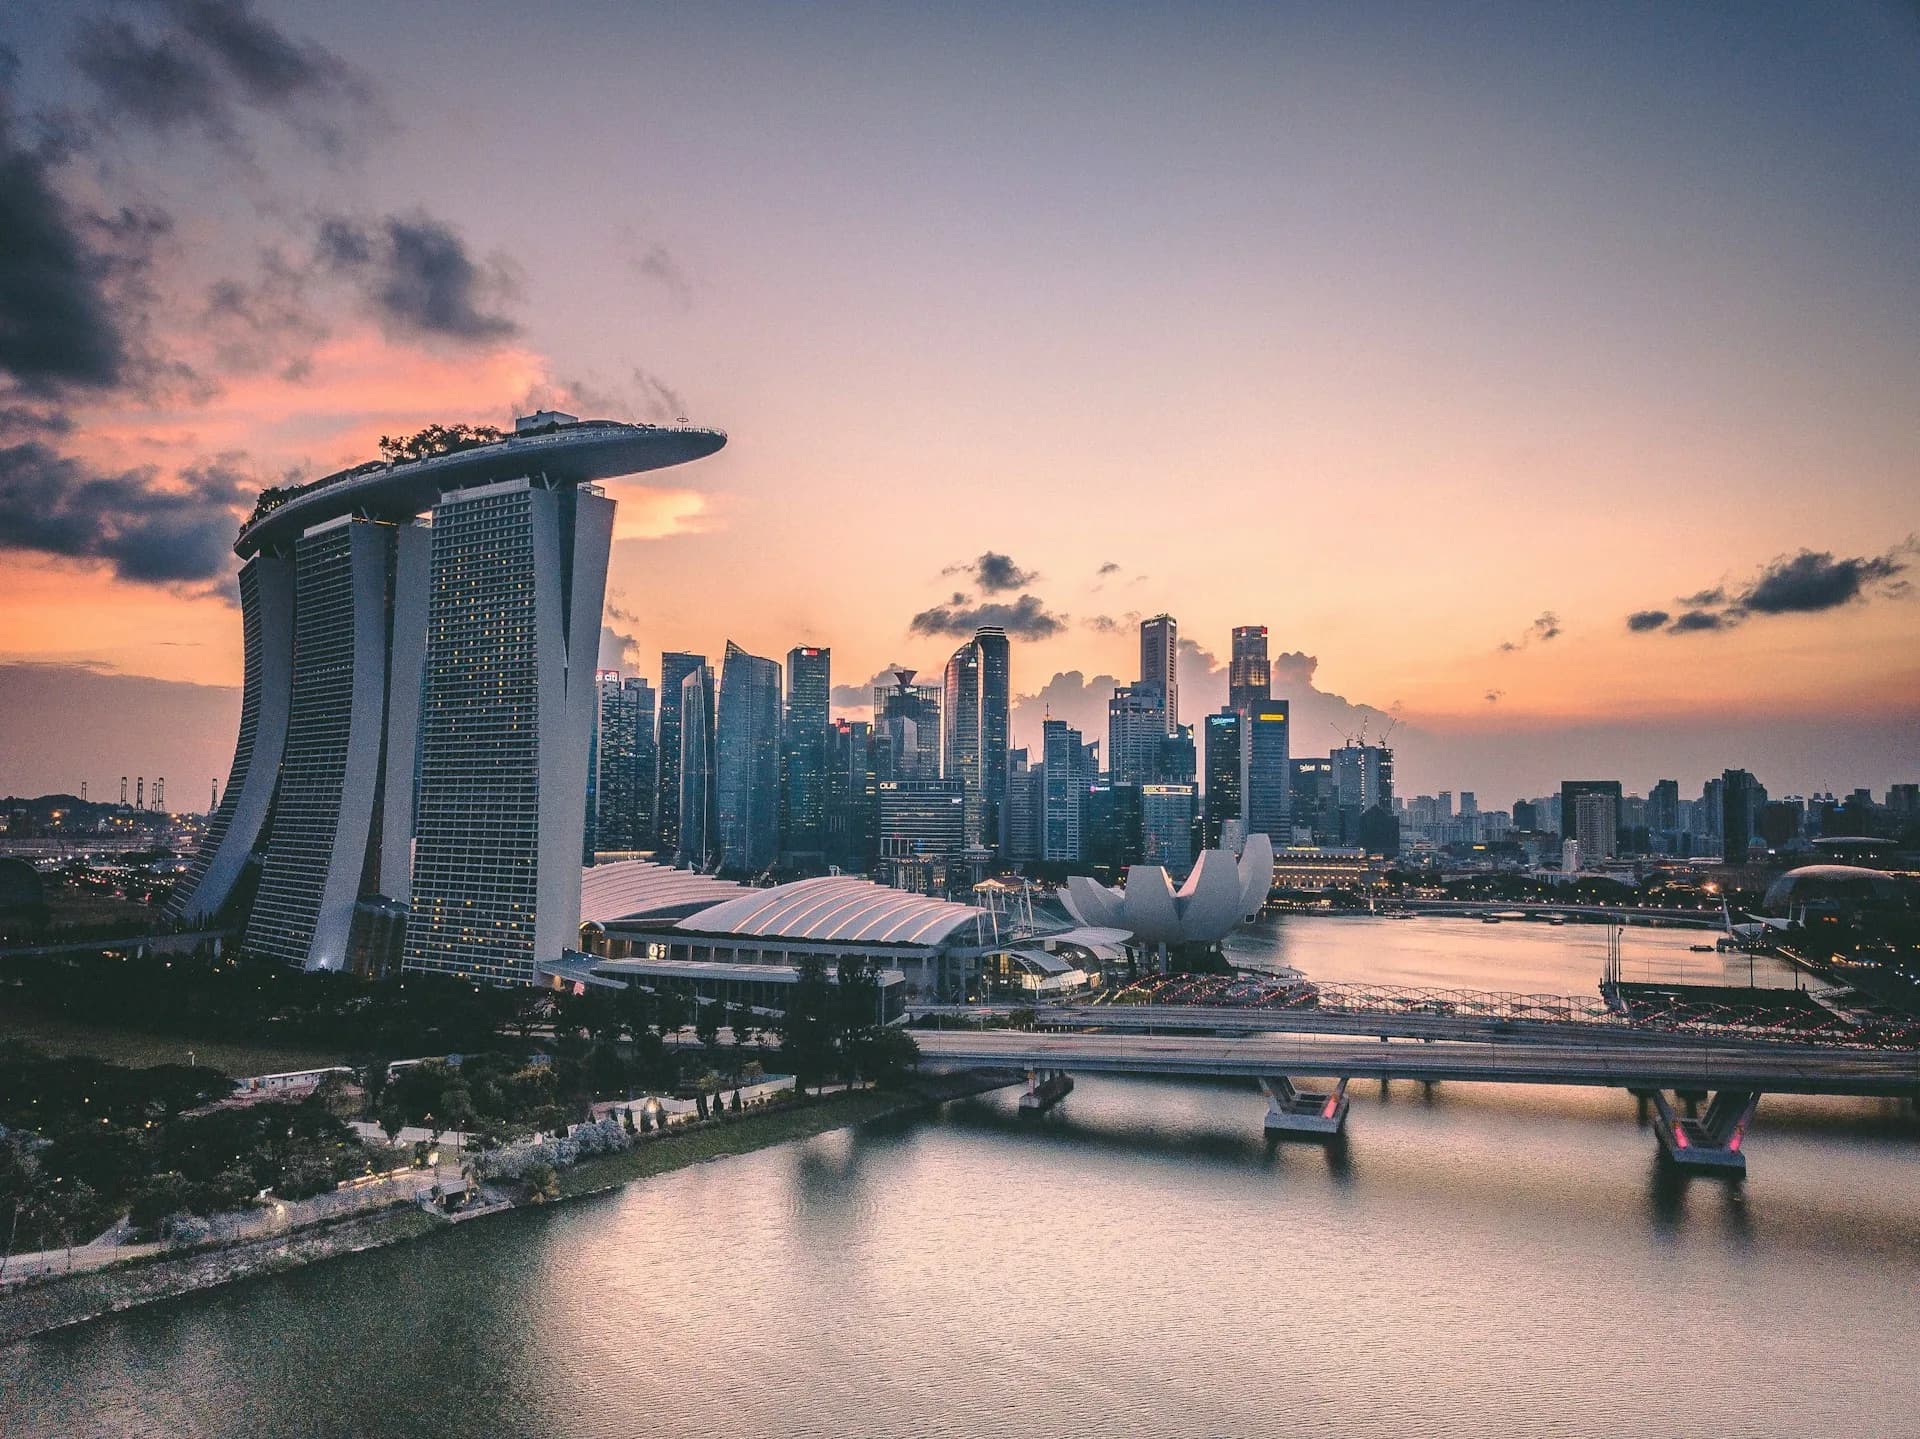

سنگاپور
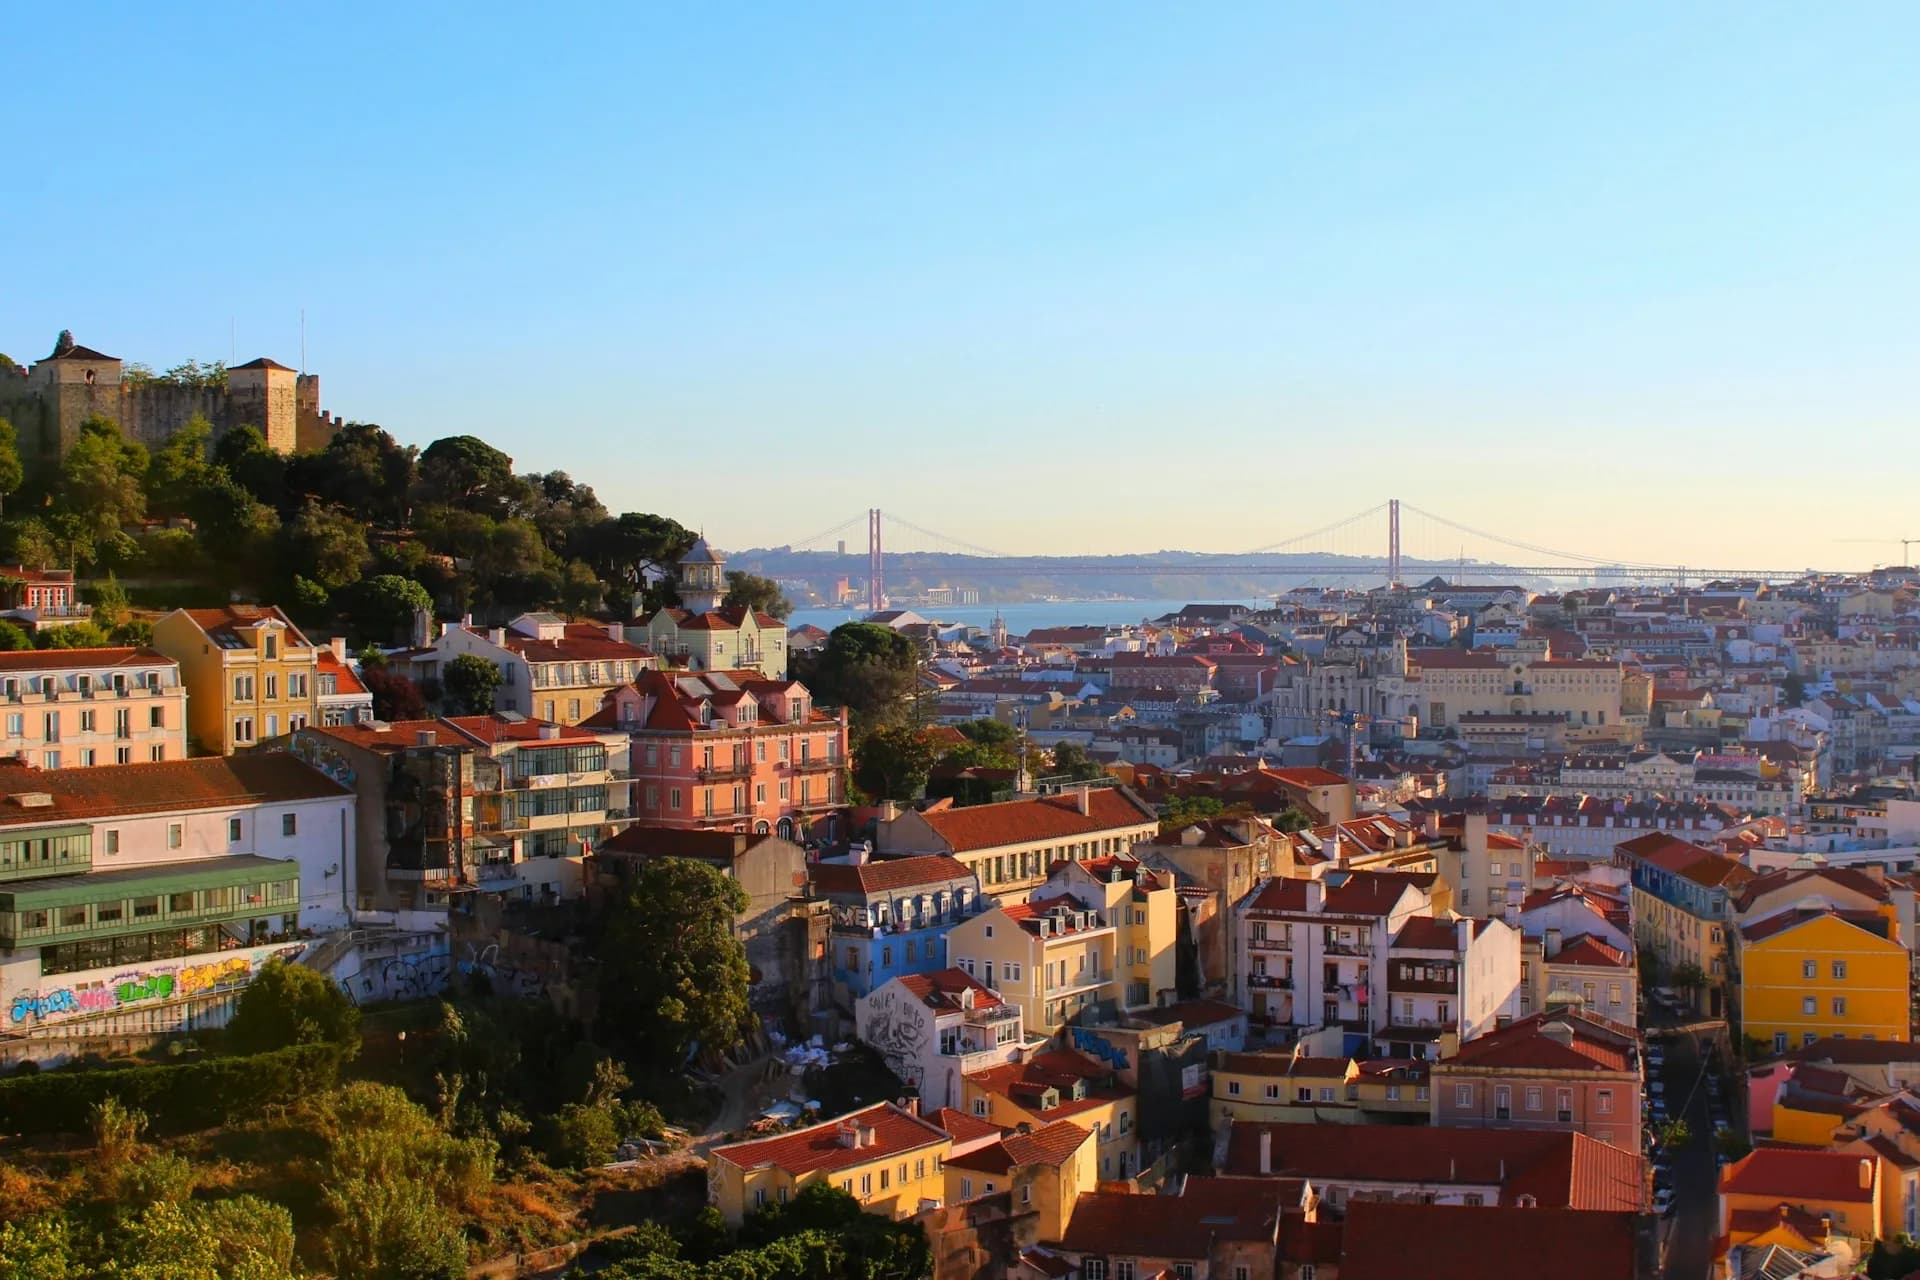

پرتغال
گفتگو با مشاور ارشد
مطمئن نیستید کدام برنامه را انتخاب کنید؟
یک مشاوره تصویری یکبهیک رزرو کنید. اهداف، خانواده و بودجه شما را بررسی میکنیم و سپس برنامههای مناسب را همراه با هزینهها، زمانبندی و مراحل بعدی ارائه میدهیم.
- محرمانه، تحت توافقنامه عدم افشا
- با هدایت یک مشاور ارشد
- قیمت نهایی پیش از رزرو نمایش داده میشود
Programme Review
در مرحله بعد رزرو خود را بررسی کرده و بهصورت امن پرداخت میکنید.
پرسشهای متداول
اقامت مالیاتی چیست و چه تفاوتی با تابعیت دارد؟
اقامت مالیاتی با آزمونهای حضور فیزیکی و محتوای واقعی در یک حوزه قضایی تعیین میشود؛ تابعیت با گذرنامه و ملیت. این دو در تقریباً همه حوزههای قضایی از نظر حقوقی مستقلاند. دریافت پاسپورت CBI بهتنهایی اقامت مالیاتی را در کشور صادرکننده ایجاد نمیکند. استثنا ایالات متحده است که بهطور منحصربهفرد شهروندان خود را فارغ از محل اقامت فیزیکی بر درآمد جهانی مشمول مالیات میکند.
بهترین مقصد برای تغییر اقامت مالیاتی کدام است؟
امارات برای جایگاه مالیات 0%؛ سنگاپور برای اعتبار نظام سرزمینی؛ پرتغال با NHR-2.0 برای اتحادیه اروپا و درآمد با منشأ خارجی؛ سوئیس با رژیم مالیات مقطوع برای افراد بسیار ثروتمند. انتخاب به مشخصات، اولویتهای خانوادگی و ساختار درآمد جاری بستگی دارد.
آیا میتوانم همزمان در دو کشور مقیم مالیاتی باشم؟
در اصل بله؛ معاهدات مالیاتی دوجانبه معمولاً اقامت دوگانه را با قواعد تعیینکننده (اقامتگاه معمول، مرکز منافع حیاتی، تابعیت) حل میکنند. بیشتر مشتریان ساختار خود را طوری تنظیم میکنند که در هر زمان دقیقاً در یک حوزه قضایی مقیم مالیاتی باشند.
تغییر اقامت مالیاتی چقدر طول میکشد تا مؤثر شود؟
معمولاً یک سال مالیاتی کامل؛ احراز آزمونهای عدمحضور و پیوند در کشور مبدأ فرایندی چندماهه است. استقرار محتوای واقعی در امارات، سوئیس و پرتغال همزمان انجام میشود. تعامل این دو، عامل اصلی تعیینکننده زمانبندی است.
بیشتر بخوانید
برنامهها، راهنماها، تحلیلها و ابزارهای مرتبط با این صفحه.
پاسخها و منابع مرتبط
مهاجرت سرمایهگذاری یک تصمیم چندبُعدی است: پاسخ درست به اولویتهای ویژه شما در اقامت مالیاتی، خانواده، بانکداری و زمانبندی بستگی دارد. لینکهای زیر بیشترین خواندهشدههای بعدی بازدیدکنندگان این پرسش هستند؛ مشاوره با مشاور ارشد سریعترین راه رسیدن به فهرستی سفارشی است.